Domain schnelldienst.eu kaufen?
Wir ziehen mit dem Projekt
schnelldienst.eu um.
Sind Sie am Kauf der Domain
schnelldienst.eu interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schnelldienst.eu kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
HB-Druck Logistik Aufkleber mit Text Transport Versand waagerecht A6 (105x148mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...6,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
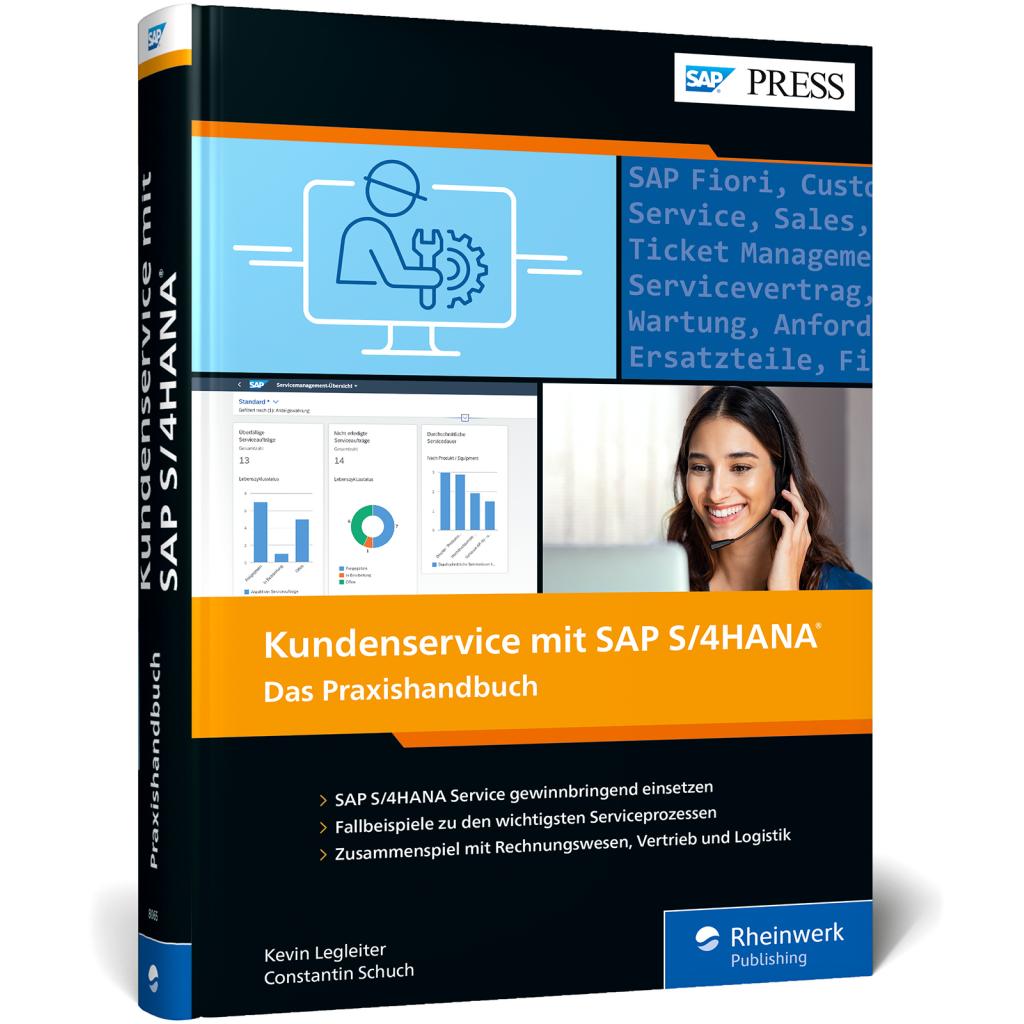
Legleiter, Kevin: Kundenservice mit SAP S/4HANAKundenservice mit SAP S/4HANA , Ihr praktischer Leitfaden zur Kundenserviceabwicklung mit SAP S/4HANA Service , Sport-Gewindefahrwerk > Sportfederung , Erscheinungsjahr: 20220303, Produktform: Leinen, Titel der Reihe: SAP Press##, Autoren: Legleiter, Kevin~Schuch, Constantin, Seitenzahl/Blattzahl: 558, Themenüberschrift: BUSINESS & ECONOMICS / Customer Relations, Keyword: Customer-Service; SAP CS; Serviceabwicklung; Ersatzteilvertrieb; Technikereinsatz; Ticket-Management; Customer Relationship Management; CRM; Servicevertrag; Kundenzufriedenheit; SAP Fiori; Best Practices; Know-how Tutorial Wissen Tipp Kurs Anleitung Lernen; SD; Vertrieb; Asset Management, Fachschema: Service (Kundendienst)~SAP - mySAP, Fachkategorie: SAP (Systeme, Anwendungen und Produkte in Datenbanken)~Computernetzwerke und maschinelle Kommunikation, Sprache: Deutsch, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Kundendienst, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Länge: 243, Breite: 181, Höhe: 37, Gewicht: 1153, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 297560579,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jockel, Otto: LogistikLogistik , ¿Leicht verständlich und anschaulich dargestellt bietet dieses Kompakt-Training einen schnellen Einstieg in Theorie und Praxis der modernen Logistik. Neben grundlegenden Ansätzen, Vorgehensweisen und Instrumenten werden alle wichtigen Bereichslogistiken (Beschaffungs-, Lager-, Produktions- und Marketinglogistik) umfassend behandelt. Zahlreiche Beispiele verdeutlichen die Umsetzung der Theorie in die Praxis. 50 exakt abgestimmte Übungen mit Lösungen ermöglichen eine gezielte Wissenskontrolle. Schnell und zuverlässig verschaffen Sie sich so eine fundierte Basis für ein erfolgreiches Studium oder eine erfolgreiche Weiterbildung. Inhaltsverzeichnis: ¿A. Grundlagen 1. Gegenstand der Logistik 2. Entwicklung der Logistik 3. Hauptbereiche der Logistik 4. Logistikkonzeption 5. Logistik in der Unternehmensorganisation 6. Logistikziele 7. Digitalisierung der Logistik 8. Logistikplanung 9. Logistik-Controlling 10. Logistik und Risikomanagement B. Logistik-Intrumente 1. Methoden und Verfahren der Logistik (Logistische Software) 2. Objekte und Hilfsmittel der Logistik (Logistische Hardware) C. Beschaffungslogistik 1. Beschaffungsstrategien 2. Gestaltung der Beschaffungslogistik D. Lagerlogistik 1. Einführende Überlegungen 2. Lagerstrategien 3. Lagerfunktionen 4. Lagerarten 5. Lagerstandorte 6. Lagerbewegungen 7. Lagerverwaltung und Lagersteuerung 8. Technische Lagersysteme E. Produktionslogistik 1. Produktionsstrategien 2. Logistische Grundlagen 3. Hauptaufgabe der Produktionslogistik F. Marketinglogistik 1. Marketingstrategien 2. Überblick über die Inhalte der Marketinglogistik 3. Logistikrelevante Marketingentscheidungen 4. Auftragsabwicklung 5. Warenausgang 6. Warentransport 7. Ersatzteillogistik 8. Entsorgungslogistik Übungsteil (Aufgaben und Fälle) Lösungen MiniLex Literaturverzeichnis Stichwortverzeichnis , Bremsbacken > Bremsen & Bremsenteile , Auflage: 8., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20250530, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompakt-Training Praktische Betriebswirtschaft##, Autoren: Jockel, Otto, Edition: NED, Auflage: 25008, Auflage/Ausgabe: 8., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 340, Keyword: Kiehl; Lagernzeption; Logistikziele; Logistik-Controlling; Logistik-Instrumente; Logistik-Planung; Marketinglogistik; Produktionslogistik; Risikomanagement; Ausbildung; Logistik; Logistikplanung, Fachschema: Betrieb / Leitung, Planung, Marketing~Logistikmanagement~Management / Logistikmanagement~Business / Management~Management, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher, Warengruppe: HC/Wirtschaft/Management, Sender’s product category: BUNDLE, Blätteranzahl: 340 Blätter, Länge: 230, Breite: 160, Höhe: 19, Gewicht: 524, Produktform: Kartoniert,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Logistik Aufkleber mit Text Transport Versand waagerecht A7 (74x105mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...4,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wie werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung gebucht, um die Kosten eines Unternehmens für den Verbrauch von Ressourcen oder die Erbringung von Dienstleistungen zu erfassen. Dies geschieht durch die Verbuchung der Aufwendungen auf entsprechende Konten in der Buchhaltung, wie z.B. Materialkosten, Personalkosten oder Mietkosten. Die Buchung erfolgt in der Regel durch einen Buchungssatz, der die Höhe der Aufwendungen sowie das entsprechende Konto angibt. Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und beeinflussen somit das Ergebnis eines Unternehmens. Es ist wichtig, Aufwendungen korrekt zu buchen, um eine genaue und aussagekräftige Finanzberichterstattung sicherzustellen. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **


Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
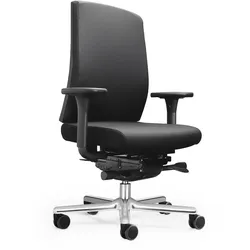
Löffler Bürostuhl FIGO Express VersandLöffler FIGO Bürostuhl Express Versand Bürostuhl Löffler FIGO FG 19 mit einem unschlagbaren Preis-Leistungs-Verhältnis jetzt im Schnelllieferprogramm. Löffler Bürostuhl FIGO mit Synchronmechanik und patentierter ERGO TOP-Technologie bietet weitergehende Bewegungsmöglichkeiten und überzeugt im Arbeitsalltag. Standardausstattung: + Synchronmechanik mit Sitztiefenverstellung. + Patentierte ERGO TOP-Technologie. + Ergonomischer Muldensitz. + Stufenlose Sitzhöhenverstellung inklusive Sitztiefenfederung. + Kunststoff-Außenschale in Schwarz. + Rückenlehnenhöhe in 8 Positionen einstellbar. + Tiefenverstellbare Lordosenstütze. + Bezug schwarz. + Gewichtsregulierung von 45 bis 120 kg. + Aluminium-Fußkreuz und Gasfeder, poliert. + Universalrollen. + Armlehnen optional. + 30 Jahre Löffler-Garantie. Maße: Gesamthöhe: ca. 98,5?114,5 cm Sitzhöhe: ca. 41,5?50,5 cm Sitzbreite: ca. 48 cm Sitztiefe: ca. 43?48 cm Rückenhöhe (ab Sitz): ca. 58,5?65,5 cm Gesamtbreite: ca. 71 cm Gesamttiefe: ca. 60 cm Lieferung: Der Löffler Bürostuhl FIGO mit Express-Versand wird komplett montiert ausgeliefert. Die Lieferung erfolgt hinter die erste verschließbare Tür, ebenerdig. Spitzenprodukt vom führenden deutschen Anbieter mit kurzer Lieferzeit.548,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Logistik Aufkleber mit Text Transport Versand waagerecht A6 (105x148mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...6,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Legleiter, Kevin: Kundenservice mit SAP S/4HANAKundenservice mit SAP S/4HANA , Ihr praktischer Leitfaden zur Kundenserviceabwicklung mit SAP S/4HANA Service , Sport-Gewindefahrwerk > Sportfederung , Erscheinungsjahr: 20220303, Produktform: Leinen, Titel der Reihe: SAP Press##, Autoren: Legleiter, Kevin~Schuch, Constantin, Seitenzahl/Blattzahl: 558, Themenüberschrift: BUSINESS & ECONOMICS / Customer Relations, Keyword: Customer-Service; SAP CS; Serviceabwicklung; Ersatzteilvertrieb; Technikereinsatz; Ticket-Management; Customer Relationship Management; CRM; Servicevertrag; Kundenzufriedenheit; SAP Fiori; Best Practices; Know-how Tutorial Wissen Tipp Kurs Anleitung Lernen; SD; Vertrieb; Asset Management, Fachschema: Service (Kundendienst)~SAP - mySAP, Fachkategorie: SAP (Systeme, Anwendungen und Produkte in Datenbanken)~Computernetzwerke und maschinelle Kommunikation, Sprache: Deutsch, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Kundendienst, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Länge: 243, Breite: 181, Höhe: 37, Gewicht: 1153, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 297560579,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wie werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung gebucht, um die Kosten eines Unternehmens für den Verbrauch von Ressourcen oder die Erbringung von Dienstleistungen zu erfassen. Dies geschieht durch die Verbuchung der Aufwendungen auf entsprechende Konten in der Buchhaltung, wie z.B. Materialkosten, Personalkosten oder Mietkosten. Die Buchung erfolgt in der Regel durch einen Buchungssatz, der die Höhe der Aufwendungen sowie das entsprechende Konto angibt. Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und beeinflussen somit das Ergebnis eines Unternehmens. Es ist wichtig, Aufwendungen korrekt zu buchen, um eine genaue und aussagekräftige Finanzberichterstattung sicherzustellen. **
Ähnliche Suchbegriffe für Aufwendungen
-
Jockel, Otto: LogistikLogistik , ¿Leicht verständlich und anschaulich dargestellt bietet dieses Kompakt-Training einen schnellen Einstieg in Theorie und Praxis der modernen Logistik. Neben grundlegenden Ansätzen, Vorgehensweisen und Instrumenten werden alle wichtigen Bereichslogistiken (Beschaffungs-, Lager-, Produktions- und Marketinglogistik) umfassend behandelt. Zahlreiche Beispiele verdeutlichen die Umsetzung der Theorie in die Praxis. 50 exakt abgestimmte Übungen mit Lösungen ermöglichen eine gezielte Wissenskontrolle. Schnell und zuverlässig verschaffen Sie sich so eine fundierte Basis für ein erfolgreiches Studium oder eine erfolgreiche Weiterbildung. Inhaltsverzeichnis: ¿A. Grundlagen 1. Gegenstand der Logistik 2. Entwicklung der Logistik 3. Hauptbereiche der Logistik 4. Logistikkonzeption 5. Logistik in der Unternehmensorganisation 6. Logistikziele 7. Digitalisierung der Logistik 8. Logistikplanung 9. Logistik-Controlling 10. Logistik und Risikomanagement B. Logistik-Intrumente 1. Methoden und Verfahren der Logistik (Logistische Software) 2. Objekte und Hilfsmittel der Logistik (Logistische Hardware) C. Beschaffungslogistik 1. Beschaffungsstrategien 2. Gestaltung der Beschaffungslogistik D. Lagerlogistik 1. Einführende Überlegungen 2. Lagerstrategien 3. Lagerfunktionen 4. Lagerarten 5. Lagerstandorte 6. Lagerbewegungen 7. Lagerverwaltung und Lagersteuerung 8. Technische Lagersysteme E. Produktionslogistik 1. Produktionsstrategien 2. Logistische Grundlagen 3. Hauptaufgabe der Produktionslogistik F. Marketinglogistik 1. Marketingstrategien 2. Überblick über die Inhalte der Marketinglogistik 3. Logistikrelevante Marketingentscheidungen 4. Auftragsabwicklung 5. Warenausgang 6. Warentransport 7. Ersatzteillogistik 8. Entsorgungslogistik Übungsteil (Aufgaben und Fälle) Lösungen MiniLex Literaturverzeichnis Stichwortverzeichnis , Bremsbacken > Bremsen & Bremsenteile , Auflage: 8., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20250530, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompakt-Training Praktische Betriebswirtschaft##, Autoren: Jockel, Otto, Edition: NED, Auflage: 25008, Auflage/Ausgabe: 8., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 340, Keyword: Kiehl; Lagernzeption; Logistikziele; Logistik-Controlling; Logistik-Instrumente; Logistik-Planung; Marketinglogistik; Produktionslogistik; Risikomanagement; Ausbildung; Logistik; Logistikplanung, Fachschema: Betrieb / Leitung, Planung, Marketing~Logistikmanagement~Management / Logistikmanagement~Business / Management~Management, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher, Warengruppe: HC/Wirtschaft/Management, Sender’s product category: BUNDLE, Blätteranzahl: 340 Blätter, Länge: 230, Breite: 160, Höhe: 19, Gewicht: 524, Produktform: Kartoniert,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Logistik Aufkleber mit Text Transport Versand waagerecht A7 (74x105mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...4,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Logistik Aufkleber mit Text Transport Versand waagerecht A8 (52x74mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...4,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Logistik Aufkleber mit Text Transport Versand waagerecht A9 (37x52mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...3,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.